当座貸越とは?融資との違いや審査基準・金利相場と資金繰り改善術を徹底解説
企業の資金繰り管理や突発的な資金ショートへの備えとして、多くの経営者や財務担当者が注目する金融商品が「当座貸越(とうざかしこし)」です。あらかじめ金融機関と契約を結んで借入限度額(極度額)を設定しておけば、その枠内であれば審査なしで何度でも借入と返済を繰り返すことができます。
急な売掛金の入金遅延や季節的な仕入れ資金の急増など、突発的な資金需要が発生した際にも迅速に対応できる点が最大の強みです。本稿では、一般融資(証書貸付・手形貸付)との決定的な違いや仕組み、知っておくべき審査基準と金利相場、そして会計処理(仕訳)の実務まで徹底的に紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:当座貸越は設定された限度額の範囲内なら、いつでも自由に借入・返済ができる機動的な融資枠である。
- 要点2:一般的な証書貸付や手形貸付と異なり、都度の借入審査や契約手続きが不要で、利用日数分のみ利息が発生する。
- 要点3:金融機関側にとっては回収リスクが高いため審査基準は厳しく、業績悪化時には枠の減額や打ち切りのリスクが存在する。
【基礎知識】当座貸越の仕組みとは?一般融資との決定的な違いを解剖
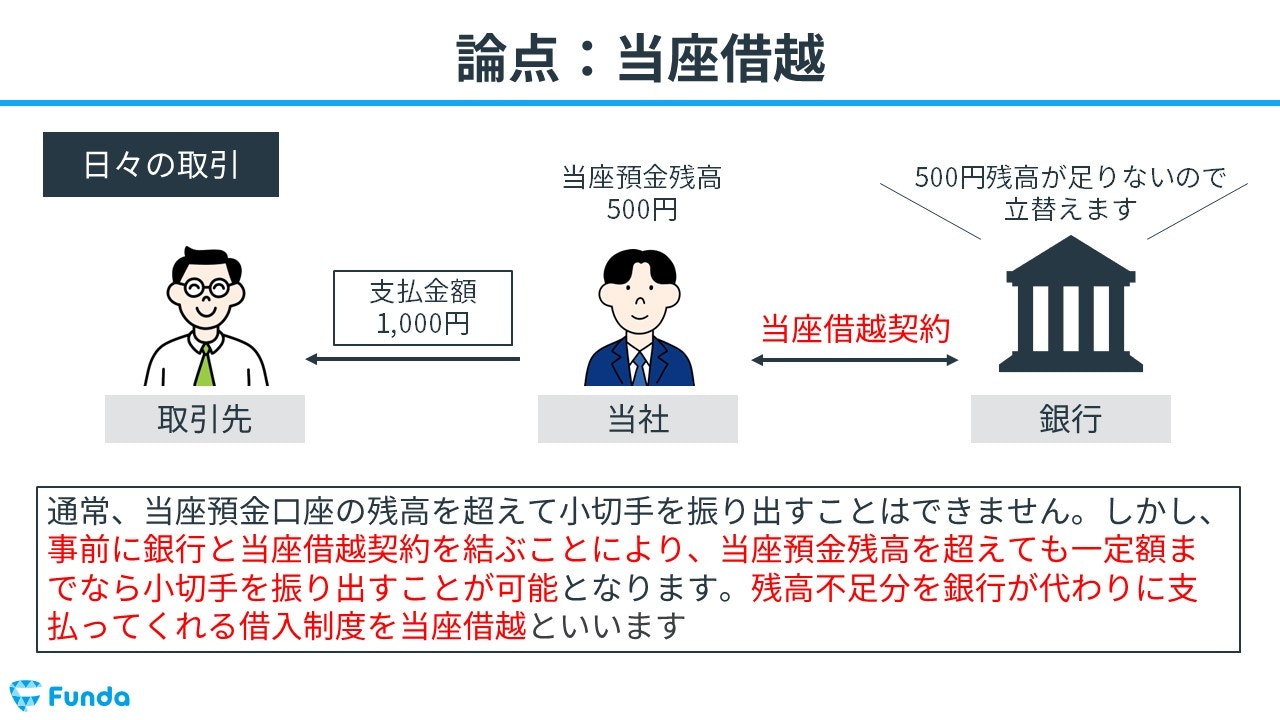
当座貸越とは、銀行などの金融機関と「当座貸越契約」を締結し、あらかじめ設定した借入限度額(極度枠)の範囲内であれば、口座残高がマイナスになっても自動的に融資が実行される仕組みです。
一般的な事業融資(証書貸付など)は、資金が必要になるたびに事業計画書や決算書を提出して審査を受け、金銭消費貸借契約書を取り交わす必要があります。これに対して当座貸越は、一度枠を開設してしまえば、日々の口座引き落としや振込時に残高が不足しても、自動的に不足分が補填されます。いわば「会社専用の大型キャッシング枠」のような役割を果たします。
また、利息の計算方法にも大きな違いがあります。通常の融資では借入総額に対して利息が発生し続けますが、当座貸越の場合は「実際に残高がマイナスになっている金額と日数」に対してのみ日割りで利息が発生します。余剰資金が入金されれば自動的に返済に充てられ、利息負担を最小限に抑えられる点が資金効率の面で極めて優秀です。
【比較検証】手形貸付・証書貸付・当座貸越の違いと使い分け
法人が金融機関から調達する代表的な融資形態には「証書貸付」「手形貸付」「当座貸越」の3種類が存在します。それぞれの特性を理解し、調達目的に応じて適切に使い分けることが財務戦略の基本です。
| 融資形態 | 主な資金使途 | 借入期間 | 手続きと機動性 |
|---|---|---|---|
| 証書貸付 | 設備投資、長期運転資金 | 長期(1年〜10年以上) | 都度審査が必要。実行まで数週間 |
| 手形貸付 | 季節資金、決算・賞与資金 | 短期(数ヶ月〜1年以内) | 都度審査だが証書貸付より迅速 |
| 当座貸越 | 日常的な資金バッファ、立替資金 | 契約期間1〜2年(反復利用) | 枠内なら即時借入・返済可能 |
設備導入などの長期で回収する資金は「証書貸付」、繁忙期の仕入れなど期日が明確な短期資金は「手形貸付」、そして売掛金の回収ズレや急な支出に備えるクッションには「当座貸越」を充てるのが定石です。
【種類と特徴】一般口・専用口の違いと個人向け定期預金担保
一口に当座貸越といっても、契約形態や対象者によっていくつかのバリエーションが存在します。特に法人実務における「一般口」と「専用口」、そして個人取引における「総合口座当座貸越」の特性を整理しておきましょう。
1. 一般当座貸越(一般口)
決済用口座である当座預金口座と直結しているタイプです。手形や小切手の決済、口座振替の際に残高が不足した場合、限度額の範囲で自動的に立て替え払いが行われます。資金ショートによる不渡りを未然に防ぐセーフティネットとして機能します。
2. 専用当座貸越(専用口)
日常の決済口座とは別に、融資専用の勘定(口座)を設ける形態です。事業資金が必要になった際、専用の借入請求書やローンカード等を用いて任意に資金を引き出します。融資残高の管理や資金使途の把握が明確になるため、近年多くの地域金融機関で主流となっています。
3. 総合口座当座貸越(個人向け・定期預金担保)
個人の普通預金口座で残高以上の出金や引き落としがあった際、同一総合口座内にある定期預金を担保にして自動融資される仕組みです。定期預金残高の90%(上限200万〜300万円程度)まで自動で貸越が実行され、定期を中途解約することなく急場をしのげます。
【審査と金利相場】事業用当座貸越の審査基準と通らない主な理由
経営者にとって最大の関心事は「審査のハードル」と「金利相場」です。当座貸越は金融機関にとって借入使途をリアルタイムで追跡しにくく、デフォルト時のリスクが高いため、融資商品の中でも審査基準は最難関の部類に位置づけられます。
金利相場は企業の信用力(スコアリング)によって変動しますが、事業用当座貸越の場合は年利1.0%〜3.5%程度がひとつの目安です。なお、個人向けの定期預金担保貸越の場合は「預金金利+0.5%」前後という極めて低利な設計になっています。
事業用の審査において、契約が見送られる代表的な理由は以下の通りです。
- 連続赤字や債務超過に陥っている:金融機関は返済原資となるキャッシュフローの安定性を厳しく審査します。直近決算での赤字や自己資本の毀損は致命的な減点材料です。
- 取引実績が浅い:メインバンクとしての決済実績や預金取引が半年〜数年以上ない新規先に対して、いきなり当座貸越枠を設定することは稀です。
- 税金や社会保険料の滞納がある:公租公課の未払いは資金繰り逼迫の兆候とみなされ、即座に審査落ちの対象となります。
- 既存融資の返済遅延・リスケジュール中:他行を含め約定返済が滞っている場合、新規枠の設定は原則不可能です。
【財務・会計実務】メリット・デメリットの真相と仕訳処理
当座貸越を導入するメリットは、急な資金需要への即応性と利息コストの圧縮だけにとどまりません。金融機関と極度枠を締結していること自体が「銀行から高い信用力を認められている証」となり、対外的な信用補強にもつながります。
一方で、契約期間(通常1〜2年)ごとの更新審査には細心の注意を払う必要があります。万が一、業績が急激に悪化した場合、更新時に「枠の減額(縮小)」や最悪の場合は「枠の打ち切り・一括返済要求」を突きつけられるリスクを孕んでいます。枠を恒常的な運転資金として使い切り、満額借りっぱなしの状態(いわゆる「枠ベタ」)を放置していると、銀行からの心証を著しく損ねるため計画的な返済運用が欠かせません。
なお、当座貸越を利用した際の会計処理・仕訳には「複口座法」と「単口座法」の2つの方式があります。
【決算実務での仕訳例(単口座法)】
期末時点で当座預金残高がマイナス(貸越状態)になっている場合、決算書上では負債の部に振り替える必要があります。
・当座預金がマイナス300万円の場合の決算整理仕訳:
(借方)当座預金 3,000,000円 / (貸方)当座借越(または短期借入金) 3,000,000円
【当座貸越】に関するよくある質問(FAQ)
Q1:創業間もない企業や個人事業主でも当座貸越を契約できますか?
A1:無担保・無保証の事業用当座貸越は、数期分の黒字決算と強固な取引実績が求められるため、創業直後の契約は極めて困難です。まずは日本政策金融公庫の創業融資や信用保証協会の保証付き証書貸付で実績を積み、メインバンクとの関係を構築してから打診するのが現実的です。
Q2:当座貸越枠を開設しただけで、一度も使わない場合でも費用はかかりますか?
A2:一般的な当座貸越であれば、枠を開設しただけで借入を行わなければ利息や手数料は発生しません。ただし、大企業や中堅企業が結ぶ「コミットメントライン契約(融資枠設定契約)」の場合は、借入の有無にかかわらず枠の維持手数料(コミットメントフィー)が発生することがあります。
Q3:当座貸越の返済はどのように行えばよいですか?
A3:特別な返済手続きは不要です。売掛金の入金や窓口・ATMからの入金によって口座残高が増加すると、自動的に貸越残高(借入元本)の返済に充当されます。余裕資金ができた段階で随時入金するだけで利息を抑えられます。
まとめ:当座貸越を正しく活用し強固な財務基盤を作る
当座貸越は、予測不能な売掛回収のズレや突発的な出費から会社を守る強力な財務防壁です。枠の範囲内で柔軟に資金を出し入れできる機動性は、ビジネスチャンスを逃さないための大きな武器となります。
ただし、その利便性の高さゆえに「借りている感覚」が希薄化し、枠を満額使い切ったまま固定化してしまうリスクには常に警戒しなければなりません。日頃から適正な利益を確保し、試算表の早期作成と金融機関への定期的な情報開示を継続することこそが、当座貸越枠を安全に維持・拡大するための最良の道筋です。 (出典: 当座 貸越 と は(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。