アプリ全盛期に手書き家計簿で貯まる理由!ズボラでも続く神ノート術
キャッシュレス決済や家計簿アプリが当たり前となった2026年、あえて「紙とペン」に戻る人が急増しています。自動連携の手軽さがある一方で、「通知を見流してしまい、結局いくら使ったか把握できていない」「画面上の数字だとお金を使っている実感が薄い」といったデジタル特有の盲点に悩む声は少なくありません。
今、SNSや家計管理界隈で大きな脚光を浴びているのが、シンプルさを極めた手書き家計簿です。実際にアプリから紙へ切り替えたことで、年間100万円以上の貯金に成功した世帯も続出しています。なぜ手書きにするだけで無駄遣いが激減するのか、その決定的な心理的メカニズムと、三日坊主を卒業するための実践的なフォーマット術を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:手で金額を書く行為そのものが支出への心理的ブレーキとなり、キャッシュレス時代の「見えない浪費」を直感的に防止する。
- 要点2:費目を3〜4個に絞り込むシンプルルールと無印良品などの汎用ノートを活用すれば、ズボラな人でも無理なく継続できる。
- 要点3:給料日前日を締め日に設定し、週単位・月単位のルーティンを固定化することで、着実に黒字化体質へシフトできる。
【アプリ全盛期になぜ?】手書き家計簿で驚くほどお金が貯まる決定的な理由
家計簿アプリと手書き家計簿を比較した際、最大の違いは「支出に対する脳の認知負荷」にあります。自動連携アプリは入力の手間がゼロである反面、支出が発生した瞬間の実感が伴いにくく、月末に総額を見て後悔するパターンに陥りがちです。
一方、レシートを見ながら自らの手でノートにペンを走らせると、脳の運動前野が刺激され、「自分は今日これだけのお金を手放した」という事実が強く刻み込まれます。このわずか数秒の手間が強力な心理的抑止力となり、コンビニでのついで買いや衝動的なポチりを自然と抑制してくれるのです。
手書き家計簿が続く理由として多くの実践者が挙げるのは、「カスタマイズの自由度」と「振り返りのしやすさ」です。アプリのように規定のUIに縛られることなく、自分好みのレイアウトで余白にその時の感情や改善メモを残せるため、記録すること自体が心地よいリフレクション(自己対話)の時間へと変化します。
【ズボラでも挫折ゼロ】項目を極限までシンプルにする手書き家計簿の作り方
手書き家計簿で挫折する最大の原因は、「食費」「日用品費」「交際費」「雑費」と項目を細かく分けすぎることです。レシート1枚ごとに「これは食費、これは日用品」と仕分けする作業が負担になり、数日で放置されてしまいます。
ズボラでも挫折しない手書き家計簿の作り方の鉄則は、「支出項目を最大4つまでに絞る」ことです。
基本構成は以下の4項目だけで十分です。
- 固定費:家賃、光熱費、通信費、サブスクなど(毎月ほぼ同額)
- やりくり費(変動費):食費、日用品費、カフェ代など(現金やカードで日常的に使うお金)
- 特別費:冠婚葬祭、旅行、大型家電の買い替え、医療費など
- 貯蓄・投資:先取り貯金や新NISA積立など
日常の買い物はすべて「やりくり費」として合算し、1日の合計額だけを1行でメモするスタイルにすれば、記帳にかかる時間は1日わずか1分で完結します。完璧なレシート転記を目指さないことこそが、長続きの秘訣です。
【無印・ルーズリーフ活用】使いやすいおすすめノートと自作フォーマットの極意
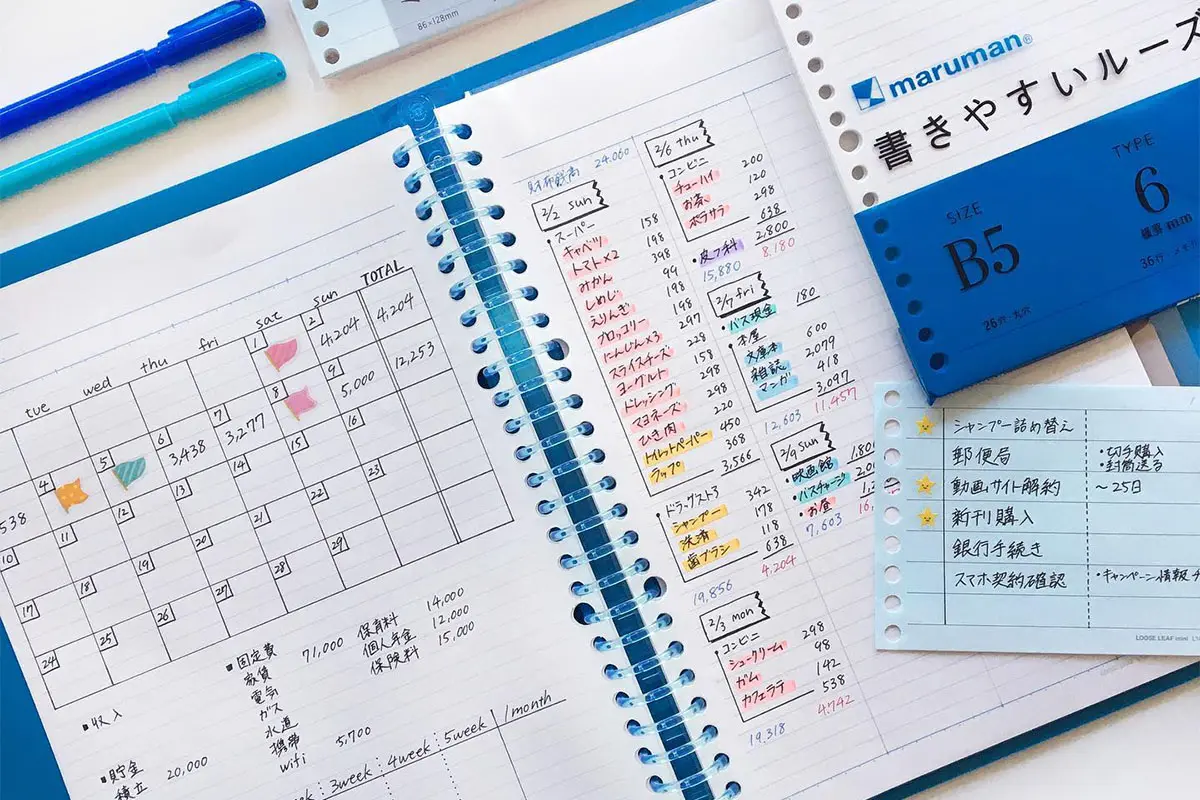
市販の既製家計簿は日付欄や枠線があらかじめ決まっており、枠が余ったり足りなくなったりしてストレスの原因になりがちです。自由度を高めたいなら、市販のノートを使った手書き家計簿フォーマットの自作をおすすめします。
なかでも人気を集めているおすすめノートが、無印良品の「フリースケジュールノート」や「方眼ノート」です。無駄のないミニマルなデザインで視覚的なノイズが少なく、方眼のマス目を利用すれば定規を使わなくても綺麗な表が作成できます。
また、ページの順番を自由に入れ替えられるルーズリーフを活用した家計簿も実用性抜群です。月別の支出管理シート、特別費の年間予算表、ウィッシュリスト(欲しいものリスト)などをバインダー1冊にまとめられ、書き損じたページだけを差し替えられる安心感があります。
罫線を引くのが面倒な場合は、無料配布されている手書き家計簿テンプレートを印刷し、A5やB5のルーズリーフに貼り付けて運用するのも効率的です。
【締め日と集計方法】月1回の見直しで無駄遣いが激減するステップ
家計簿をただ書くだけで終わらせず、確実に黒字化へ導くためには「締め日」の設定と定期的な集計が欠かせません。
手書き家計簿の締め日は、カレンダー通りの月末ではなく「給料日の前日」に設定するのが鉄則です。例えば毎月25日が給料日なら、前月25日〜当月24日を1つのサイクルとします。これにより、「給料日直前に残ったお金を全額貯金に回す」という明確なゴール意識が芽生えます。
集計のステップはシンプルです。
- 週ごとの小計:7日ごとにやりくり費の合計を出し、週予算内に収まっているかチェックする。
- 締め日の総括:収入から固定費・特別費・やりくり費の実績を差し引き、今月の残金を算出する。
- 1行反省メモ:「外食が週3回重なった」「ドラッグストアのまとめ買いで浮いた」など、良かった点と改善点を1行だけ余白に書き留める。
この月1回の振り返りを3ヶ月続けるだけで、自分自身の「お金を使う癖」が完全に可視化され、無理な我慢をしなくても自然と支出が引き締まります。
【年間100万円達成も】手書き家計簿で人生が変わったリアルな貯金成功例
実際に手書き家計簿へシフトしたことで家計を劇的に改善させた家庭の貯金成功例では、いくつかの共通点が見られます。
都内在住の共働き夫婦(30代)は、過去に複数の家計簿アプリを試したものの、お互いの支出が見えにくく年間20万円程度しか貯蓄できていませんでした。そこでリビングに無印良品の方眼ノートを1冊置き、毎晩その日のレシート合計と残高を互いに手書きで書き込む運用へシフト。結果として、互いの無駄遣いへの意識が高まり、1年間で120万円の貯蓄増を達成しました。
ノートを開けば直近の支出推移や今月の残予算が一目でわかるため、家族間でのマネー会議も前向きな雰囲気で行えるようになります。「今月は自炊を頑張ったから週末に外食しよう」といったモチベーション向上に直結する点も、アナログならではの強みです。
【手書き家計簿】に関するよくある質問(FAQ)
Q1:キャッシュレス決済(PayPayやクレジットカード)の支払いはどう記録すればいいですか?
A1:決済した「日付」と「使った金額」をそのまま記録するのが最もシンプルです。引き落とし日ベースで管理すると支出のタイミングがズレて残高を把握しにくくなるため、「使った日に現金が財布から出た」とみなしてその日の支出として記入することをおすすめします。
Q2:忙しくて毎日ノートを書く時間が取れません。どうすれば続きますか?
A2:毎日書く必要はまったくありません。レシートを専用のクリップやクリアファイルに一時保管しておき、「毎週日曜の夜にまとめて5分だけ書く」といった週1回スタイルでも十分効果を発揮します。1円単位の端数は切り捨てて、100円単位の大まかな数字で書くのも長続きのコツです。
Q3:手書きノートと家計簿アプリを併用するのはありですか?
A3:非常に有効なアプローチです。銀行口座の残高管理や資産全体の把握はアプリに任せ、日々の食費や日用品費といった「使いすぎを防ぎたい変動費」だけを手書きノートで管理するハイブリッド運用を取り入れると、デジタルの利便性と手書きの節約効果を両立できます。
まとめ:自分だけの手書きノートで無理のない貯蓄体質へ
便利でスピーディーなデジタルツールが溢れる今だからこそ、自分の手で文字を書き、お金の流れを五感で捉え直す手書き家計簿の価値が高まっています。綺麗な文字で細かく書く必要はありません。大事なのは、ノートを通じて自分自身の生活と向き合う習慣を作ることです。
お気に入りのノートとペンを1本用意し、まずは今夜、今日使った金額をメモすることから始めてみてください。その小さな1行が、無理のない黒字化と確実な資産形成への第一歩になります。 (出典: 家計 簿 手書き(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。